O que é sucessão: da herança ao testamento, da holding à troca de gestão

Sucessão é um conceito fundamental no âmbito jurídico e empresarial: a transição de direitos, bens e obrigações de uma pessoa para outra. Ela pode ocorrer de forma planejada ou não — e o planejamento pode produzir efeitos ainda em vida do titular dos bens, ou após a sua morte. Vejamos os conceitos básicos e os principais tipos.

Sucessão familiar

Herança. É a sucessão que ocorre com o falecimento: bens, direitos e dívidas transmitem-se aos herdeiros conforme as regras do Código Civil — descendentes, ascendentes, cônjuge ou parentes colaterais, na ordem de vocação hereditária. É o caminho "automático", que se aplica quando nada foi planejado.

Testamento. O documento legal pelo qual a pessoa determina como seus bens serão distribuídos após a morte. Permite dispor livremente de parte do patrimônio (respeitada a legítima dos herdeiros necessários), beneficiar quem a lei não contemplaria e organizar a transmissão com antecedência.

Sucessão empresarial

Sucessão societária. A transferência de controle e propriedade de uma empresa — por compra e venda de participações, fusões, aquisições ou reestruturações. Exige análise detalhada dos aspectos legais e contratuais envolvidos.

Holding patrimonial. Estratégia comum nas empresas familiares: constitui-se uma empresa com o propósito de deter e gerir o patrimônio do grupo familiar. Com ela, a sucessão dos negócios pode ser planejada com eficiência, garantindo a continuidade das operações e a proteção do patrimônio — tema que tratamos em artigo próprio sobre holdings.

Sucessão por gestão. Quando um membro da família ou um colaborador-chave é preparado para assumir o comando da empresa na aposentadoria ou falecimento do gestor atual. Envolve planejamento cuidadoso e transição gradual de responsabilidades — o lado humano e organizacional da sucessão, que nenhum contrato substitui.

Por que entender isso importa

Na família, conhecer as formas de sucessão permite escolher entre deixar a lei decidir ou decidir você mesmo — por testamento, doações e outras ferramentas. Na empresa, o planejamento sucessório é questão de sobrevivência: negócios que atravessam bem a troca de gerações são, quase sempre, os que se prepararam para ela.

Em ambos os casos, a regra é a mesma: sucessão boa é sucessão planejada — e o melhor momento para planejar é enquanto todas as opções estão disponíveis.

Planejamento sucessório: a herança organizada em vida custa menos e briga menos

Planejamento sucessório

O planejamento sucessório é a estratégia de organizar, ainda em vida, a distribuição dos bens entre os herdeiros — de forma a evitar conflitos, preservar o patrimônio e garantir a continuidade da sua gestão. Neste artigo, os principais aspectos de como implementá-lo.

Por que planejar

Prevenção de conflitos familiares. Sem planejamento prévio, a divisão do patrimônio pode gerar tensões e desgastes que comprometem a harmonia da família — disputas que às vezes duram anos e consomem o próprio patrimônio disputado.

Proteção do patrimônio. O planejamento preserva a continuidade da gestão dos bens. Isso é especialmente crítico nas empresas familiares: a falta de um plano de sucessão pode levar à perda de valor e ao enfraquecimento do negócio na transição entre gerações.

Redução de impostos e custos. Organizada de forma estratégica, a transferência dos bens custa menos — em impostos, em custas e em tempo — do que um inventário sem preparo.

As ferramentas principais

Testamento. O instrumento clássico: permite determinar a divisão do patrimônio (respeitada a legítima dos herdeiros necessários), nomear tutores para filhos menores e destinar recursos a fins específicos.

Holding familiar e doação com reserva de usufruto. A constituição de uma holding organiza o patrimônio da família sob uma estrutura societária; a doação com reserva de usufruto permite transferir bens aos herdeiros desde já, mantendo o doador no controle e no proveito econômico enquanto viver. Ambos os instrumentos protegem o patrimônio e podem reduzir custos da sucessão.

Planejamento tributário. Analisar a legislação vigente — e as possíveis mudanças futuras nas alíquotas do imposto sobre heranças — é etapa indispensável para minimizar os encargos da transferência.

O ingrediente que nenhum contrato substitui: o diálogo

O sucesso do planejamento depende, em grande parte, do envolvimento da família. Herdeiros cientes das decisões, num clima de abertura e transparência, tendem a respeitá-las — e a evitar que o plano cuidadosamente montado seja judicializado depois.

Comece com a equipe certa

Um bom planejamento sucessório reúne advogado, contador e, conforme o caso, consultor financeiro. Cada família tem uma configuração própria de pessoas e bens — e é dela que deve partir a escolha das ferramentas. O melhor momento para começar é agora, enquanto todas as opções estão sobre a mesa.

Consulte outros conteúdos disponíveis em nossas redes sociais, tanto em forma de artigos, como em forma de vídeos e podcasts. Dê-nos o prazer de sua visita e curtida! Até mais.

O triste fim de Josefina e de seu testamento: indignidade e deserdação explicadas

divisão de herança

– Distinções entre indignidade e deserdação em testamento –

Foram 90 anos de vida. Josefina faleceu viúva. Deixou dois filhos, João e Maria, e algum patrimônio. João e Maria não se davam bem. Rastros públicos de suas desavenças ficaram visíveis no momento de dividir o patrimônio deixado pelo pai. Foram anos de disputa judicial. Não que fossem muitos bens. Pelo contrário: era coisa pouca. Dois pequenos imóveis e algum dinheiro. O que abundava eram os ressentimentos.

Josefina não ficava alheia ao cenário de conflito dos filhos. Pessoa pouco esclarecida e bastante fragilizada por problemas de saúde, passou a ser facilmente manipulada por eles. Assim, alternava os períodos em que parecia estar do lado do filho com aqueles em que pendia mais para a filha. Era um pêndulo movido pelo desafeto.

Com a morte da mãe, João e Maria teriam de dividir a outra metade dos bens: a que ficara com Josefina, por ocasião do falecimento de seu marido.

Providenciados os documentos necessários ao inventário, qual não foi a surpresa de Maria ao se deparar com um testamento deixado por Josefina, por força do qual ela deixava para João toda a parte disponível de seu patrimônio. Feito em cartório, o documento já possuía mais de dez anos e fora produzido numa fase em que a velhinha estava sob os cuidados do filho – e rompida com Maria.

Ocorre que, desde a produção do testamento, muitos incidentes ilustraram a vida desta pequena família, fazendo que, no momento de sua morte, Josefina estivesse na posição oposta: agora, brigada com João e sob os cuidados exclusivos de Maria!… Mas o fato é que Maria desconhecia a existência do testamento, e Josefina – ah, Josefina –, quem é que disse que tinha cabeça para lembrar de uma coisa dessas? Se lembrasse, provavelmente o teria alterado…

E agora? O que poderia ser feito? Para responder a essa pergunta, vale analisar os fatos transcorridos entre a feitura do testamento e o falecimento de Josefina.

Nos últimos anos de vida desta sofrida senhora, não dando conta de lhe dedicar todos os cuidados e atenção de que ela necessitava, João a convidou para “passear”. Na verdade, em vez de um passeio, tratava-se de manobra para, contra a vontade de Josefina, interná-la numa casa de repouso para idosos. Na ocasião, isso foi facilitado pelo distanciamento entre Josefina e a filha.

Para evitar que Josefina pudesse ter pleno exercício de sua liberdade, João tentou obter laudo psiquiátrico que atestasse a incapacidade civil da mãe e, com isso, tornar-se seu representante legal. Seria uma forma de evitar qualquer alteração no testamento previamente feito.

Contudo, não tardou para que a filha percebesse que algo não ia bem e passasse a questionar o irmão a respeito do paradeiro da mãe. Graças à intervenção policial e judiciária, Josefina pode retornar à sua residência e João se tornou alvo de procedimento criminal.

Voltemos ao inventário de Josefina.

Após descobrir a existência do referido testamento, Maria quis saber que medidas poderiam ser tomadas para invalidá-lo. A resposta está no Código Civil (CC).

A indignidade como causa de exclusão da sucessão

O Código Civil brasileiro traz o conceito de “indignidade”. O que seria o “indigno”? É todo aquele que tenha apresentado alguma das condutas descritas pelo artigo 1.814 do código. Em decorrência disso, poderá ser excluído da sucessão ou, em outras palavras, poderá perder o direito a receber herança.

Por que uso uma linguagem hipotética, dizendo “poderá perder” em vez de “perderá” o direito a herança? É que o reconhecimento da “indignidade” é algo a ser declarado por sentença judicial. No caso narrado acima, não basta que João tenha se portado mal em face de sua mãe: é preciso que isso seja reconhecido e declarado por um juiz, em processo judicial a ser aberto por Maria. E nem poderia ser diferente! Afinal, é preciso garantir a João o direito de se defender dos argumentos trazidos por Maria. Esse é um princípio básico de qualquer sistema jurídico moderno, conhecido como direito ao contraditório.

Vale destacar que a declaração de indignidade não é medida a ser tomada pela pessoa a quem pertenciam os bens (ora, essa já estará falecida). Quem poderá se valer do procedimento é qualquer herdeiro a quem a medida possa beneficiar e, para isso, há um prazo, que é de quatro anos a contar da data de abertura da sucessão (óbito).

Na hipótese em que a conduta causadora de indignidade consista no homicídio ou tentativa dele, tendo por vítima a pessoa de cuja sucessão se tratar, ou ainda seu cônjuge, companheiro, ascendente ou descendente, a ação judicial também poderá ser movida pelo Ministério Público.

Alguém poderia perguntar: Josefina não poderia, por iniciativa própria, deserdar algum dos filhos? A resposta é afirmativa. O tema também é tratado pelo Código Civil e traz o nome de “deserdação”. Portanto, além da indignidade, o ato de deserdação também pode ser causa de exclusão de herdeiros. São, porém, procedimentos bastante distintos.

A deserdação como causa de exclusão da sucessão

Diferentemente da indignidade, a deserdação é ato decorrente de iniciativa direta da pessoa a quem pertenciam os bens. Evidentemente, se preciso tomar a iniciativa de deserdar alguém, é porque estamos tratando dos chamados “herdeiros necessários”, que são os descendentes, ascendentes, cônjuge ou companheiro.

A lei garante aos “herdeiros necessários” a reserva de 50% do patrimônio existente, a chamada “legítima”. Se Josefina quisesse beneficiar algum amigo ou entidade destinando-lhes seu patrimônio, estaria obrigada a respeitar o limite mencionado, tendo em vista que possuía dois filhos.

Na ausência de “herdeiros necessários”, poderia deixar a totalidade de seus bens a quem quisesse, bastando, para isso, fazer testamento.

Mas, assim como a declaração de indignidade, o ato de deserdação não é simples. Ele também implica algumas formalidades, que servem para impedir que seja utilizado de forma leviana.

A deserdação deve ser formalizada por testamento, no qual o testador está obrigado a declarar expressamente suas razões. Mais do que isto: estas razões são as elencadas pela lei e o herdeiro a quem ela aproveite terá o prazo de quatro anos, a contar da data de abertura do testamento, para comprovar sua veracidade. Exemplo de condutas autorizadoras de deserdação são a ofensa física ou injúria grave do herdeiro contra o proprietário dos bens transmitidos.

É importante destacar que o ato de deserdação ocorre não apenas de ascendentes em relação a descendentes, podendo ser feito por descendentes em relação a seus ascendentes.

Da reabilitação expressa ou tácita

No caso de Josefina, vimos que João passou a apresentar uma conduta reprovável após a existência de testamento que o beneficiava. Josefina poderia ter revogado o ato, mas não o fez; tampouco produziu outro testamento visando a deserdar o filho. Portanto, apenas restou a Maria a ação declaratória de indignidade.

Mas existem outras hipóteses. Vamos supor que, diante do procedimento criminal em que foi arrolado, João se desse conta do risco de ver anuladas as disposições testamentárias feitas em seu favor. O que poderia fazer? Se as circunstâncias o favorecessem, poderia buscar, junto à sua mãe, a feitura de um segundo testamento, no qual ela confirmasse o primeiro e declarasse expressamente seu perdão pelas ofensas de seu filho.

Hipótese diversa seria a da testadora que, após uma ofensa por ela conhecida, tomasse a iniciativa de produzir testamento e nele beneficiasse o ofensor, embora não o reabilitasse expressamente. Neste caso, eventual sentença declaratória de indignidade não poderia afastar a disposição testamentária, embora produzisse efeitos sobre o restante da herança.

Como vemos, o assunto é complexo e recomenda o acompanhamento de um especialista, preferencialmente no momento em que ainda se possa fazer valer a vontade da pessoa detentora dos bens cuja transmissão se dará.

Espero que este artigo lhe tenha sido útil. Se gostou, não deixe de curti-lo e de o compartilhar. Isso nos estimula a produzir mais conteúdo. Em nossos canais, veiculamos dicas importantes sobre planejamento sucessório, testamento e muitos outros temas relevantes, sempre em linguagem simples e acessível.


Confira alguns materiais:

Artigos:
https://frkadvogados.com.br/prazos-do-inventario-evitar-multa-e-outros-acrescimos/

Vídeos:
Inventários: como evitar a incidência de multa e outros acréscimos – https://youtu.be/xFzmWZ6TkuQ
Alguém pode herdar dívidas? – https://www.youtube.com/watch?v=3zJRNPJrs7Q
Passo a passo de um inventário – https://youtu.be/IN-sVTvS5PU
Inventários: 5 erros comuns e como evitá-los – https://youtu.be/PnWfAfaMYv4
Qual a relação entre inventário e seguro de vida? – https://youtu.be/-Ktbkc2Opfk
4 Perguntas sobre testamento – https://youtu.be/h8QtmjQVjdo
Diferenças entre testamento público e particular – https://youtu.be/oPSgWeyqh74

Seis dúvidas sobre inventário que ouvimos todos os dias no escritório

duvidas-sobre-inventario

Em termos básicos, o inventário é o procedimento pelo qual se dá a transmissão do patrimônio deixado por pessoa falecida, seja ele constituído por diversos bens, seja por um único veículo ou imóvel residencial. No artigo de hoje, abordarei algumas das questões mais corriqueiras sobre o tema, trazidas por nossos clientes.

1. O que é preciso para fazer um inventário?

Como o inventário diz respeito à transmissão de bens, é preciso especificá-los com precisão. A pergunta que pode servir de norte é a seguinte: Que bens compõem o patrimônio da pessoa falecida e como posso provar isso?

Neste sentido, a identificação de cada item do patrimônio obedece a particularidades do item em questão. Exemplo: a existência de ativos financeiros é comprovada por meio de extratos bancários; de imóveis, por meio de certidões de matrícula, expedidas pelo cartório de registro de imóveis onde os referidos bens encontram-se registrados; a propriedade de veículos é demonstrada pelo respectivo certificado de registro, e assim por diante.

Além de demonstrar a existência do patrimônio titularizado pela pessoa falecida, sua transmissão requer que se diga qual era o seu valor na data do óbito. A atribuição de valor aos bens atende a duas finalidades: primeiro, porque a somatória dos bens fornecerá a base de cálculo do imposto incidente na transmissão, a ser pago ao Estado onde se situam os bens; segundo, para que se possa fazer sua divisão justa e cômoda entre os herdeiros, o que é conhecido pelo nome de “partilha”. Exemplo: se o falecido deixou um veículo e ativos financeiros, ao saber o valor do veículo é possível destiná-lo exclusivamente ao herdeiro “A”, compensando-se o herdeiro “B” em dinheiro.

Vale lembrar que, no Brasil, os Estados têm liberdade para definir a alíquota do imposto de transmissão, desde que respeitado o limite máximo de 8%. No Estado de SP, vigora a alíquota de 4%, embora mais de dez Estados da Federação já cobrem o valor máximo de 8%.

O valor dos ativos financeiros é dado de forma automática, por sua mera expressão monetária. Para avaliar veículos, admite-se o uso da “Tabela FIPE”. O procedimento de avaliação dos imóveis varia entre Estados. Em SP, costuma-se usar como parâmetro mínimo o “valor venal de referência” ou, na ausência deste, o simples “valor venal”, que é aquele que serve de base para lançamento do IPTU.

Para demonstrar o valor de pessoas jurídicas, é preciso providenciar um balanço especial. No entanto, é comum a Fazenda não aceitar valor inferior ao constante do registro, ou seja, aquele declarado no respectivo contrato social.

A depender da configuração do patrimônio, tal levantamento pode implicar alguma complexidade e exigir a orientação de um advogado especializado, sem prejuízo da atuação de uma equipe multidisciplinar.

Aos documentos envolvendo a comprovação da existência e do valor dos bens a inventariar, é preciso acrescer os relativos às pessoas envolvidas na transmissão. Aqui, a pergunta norteadora é: Quem tem direito a receber parte do patrimônio? Será preciso trazer os documentos de identificação dessas pessoas, incluindo certidões relativas a seu estado civil (certidões de casamento ou nascimento), que, em regra, não devem ter sido extraídas há mais de 30 dias.

2. Quem pode fazer o inventário?

A quem cabe a iniciativa de abrir o inventário? Como o inventário envolve a apresentação de uma série de documentos e, muitas vezes, implica a necessidade de dar continuidade à gestão ou preservação do patrimônio da pessoa falecida, o legislador deu preferência àquele que estivesse na posse e na administração dos bens. Na prática, verifica-se que aí se encontra o(a) companheiro(a) ou parente próximo. Contudo, não precisa ser necessariamente assim.

Outras pessoas também estão legalmente autorizadas a abrir o inventário. Isso pode ser feito por qualquer herdeiro (que não é, necessariamente, um parente, como na hipótese de alguém que receba um bem por testamento – o chamado “legado”) ou até mesmo por algum credor da pessoa falecida, movido pelo interesse de receber seu crédito…

Aquele que toma a iniciativa de abrir o inventário pede sua nomeação como inventariante. A inventariança traz algumas responsabilidades, já que cabe ao inventariante conduzir o procedimento de inventário, providenciando os documentos necessários a seu processamento; apurar e recolher o imposto de transmissão e cuidar de outras despesas; apresentar plano de partilha, além de representar o espólio perante terceiros. Portanto, não é tarefa que se deva assumir sem uma adequada orientação!

3. Inventário judicial ou extrajudicial?

Desde 2007, existe no Brasil a modalidade de inventário extrajudicial. Como o próximo nome indica, é aquele feito fora do judiciário. Ele é realizado em cartório de notas, por meio da lavratura de uma escritura de inventário.

Todo inventário pode ser feito judicialmente, mas existem requisitos para sua realização pela via extrajudicial, que é reservada para as hipóteses em que as partes interessadas não estão em conflito. É que, quando há conflito entre os envolvidos, torna-se necessária a presença de um juiz para resolvê-lo.

Normalmente, também não cabe inventário extrajudicial quando, entre os envolvidos, há menores ou incapazes, hipótese que torna necessária a intervenção do Ministério Público, o que apenas é possível no ambiente do fórum.

Durante algum tempo, entendia-se que a existência de testamento impedia a realização do inventário em cartório, mas esse posicionamento já foi superado. Em havendo testamento, pode-se adotar um procedimento “misto”: validar o testamento pela via judicial (procedimento exigido por lei) e processar o inventário pela via extrajudicial.

Existem hipóteses em que, mesmo na ausência de incapazes e de conflito entre os herdeiros, pode ser recomendável optar pela via judicial. Exemplo disso é a hipótese de os herdeiros desconhecerem a totalidade do patrimônio deixado pela pessoa falecida, tornando necessária a intervenção judicial visando à pesquisa de bens (ofícios a bancos, etc.). Caberá ao profissional contratado a avaliação da melhor via para processamento do inventário.

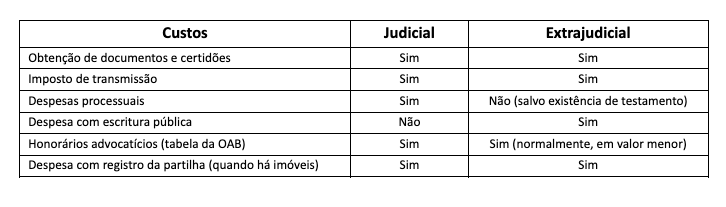
4. Quais os custos envolvidos?

O procedimento de inventário não é barato. Os custos são proporcionais ao patrimônio e, de maneira geral, representam de 10 a 12% do total, podendo ser assim ilustrados:
dúvidas sobre inventário

Por esse motivo, a dica de ouro quando se trata desse tema é planejamento. A transmissão de bens aos herdeiros pode – e deve – ser planejada com antecedência. Há muitas formas de fazer isso, sendo o seguro de vida e o testamento importantes ferramentas, mas o ideal é analisar a configuração de cada grupo familiar, levando em conta os aspectos pessoais e patrimoniais.

5. O que acontece quando há conflito entre os herdeiros?

Em alguns casos, pode-se até não conseguir evitar o conflito entre herdeiros, mas não se podem ignorar seus efeitos. De forma simplificada, num cenário de conflito, tem-se as seguintes consequências:

Inviabiliza-se a realização do inventário pela via extrajudicial, que costuma ser mais simples, menos custosa e rápida;

Além de o conflito forçar os envolvidos a buscarem a via judicial, as controvérsias podem fazer o inventário levar anos até sua finalização. Já presenciei inventário que durou vinte anos. Enquanto isso, os herdeiros não puderam usufruir do patrimônio. Pelo contrário: ao longo do tempo, os bens imóveis foram se “autoconsumindo” com a incidência de IPTU e taxas condominiais;

O conflito torna mais custosa a contratação de profissionais, que cobrarão mais honorários em virtude da extensão e complexidade do trabalho a realizar.

Embora ainda não faça parte de nossa cultura, é crescente o cultivo, entre profissionais do direito, do emprego das técnicas de conciliação/mediação, de modo a reduzir o risco de conflito entre as partes. Há escritórios com setores especializados em mediação. Advogados experientes – e conscientes de seu mister – sabem a diferença entre ganhar um processo e alcançar a satisfação do cliente. Nem sempre ganhar um processo traz toda a satisfação que se buscava…

Na qualidade de conciliador/mediador cadastrado junto ao tribunal de justiça do Estado de São Paulo, tive a honra de participar de uma obra coletiva, na qual cada mediador narrou um caso de sucesso na esfera da mediação. O caso por mim retratado foi justamente o de um inventário. O processo já durava cinco anos e, com o uso de técnicas de conciliação, foi resolvido em seis meses. Confira: Contos e encantos da mediação.

6. Quais são os prazos do inventário?

Por fim, uma questão bastante recorrente diz respeito aos prazos envolvendo o inventário. Embora o tema tenha sido tratado em artigo dedicado exclusivamente a ele, vale aqui um resumo.

Muitos já ouviram falar de prazo para abertura de um inventário. Ele existe e é de 60 dias a contar da data do óbito da pessoa a quem pertenciam os bens. Se o inventário não for aberto dentro desse prazo, há incidência de multa, juros e correção monetária, incidentes sobre o imposto de transmissão (ITCMD).

Como o imposto de transmissão é estadual, os valores em questão são definidos por cada Estado da federação. Em São Paulo, a alíquota do ITCMD é de 4% e a multa varia entre 10 e 20%.

Mas, além do prazo para abertura do inventário, há também o prazo para apuração do imposto e seu efetivo recolhimento. Em SP, o prazo conferido pela Fazenda Estadual para que o ITCMD seja apurado e recolhido é de 180 dias.

Espero que este artigo lhe tenha sido útil. Se gostou, não deixe de curti-lo e de o compartilhar. Isso nos estimula a produzir mais conteúdo. Em nossos canais, veiculamos dicas importantes sobre planejamento sucessório, testamento e muitos outros temas relevantes, sempre em linguagem simples e acessível. Confira alguns materiais:

Não deixe de ler!

Prazos do inventário: saiba como evitar a incidência de multa e outros acréscimos

Para saber mais, assista aos seguintes vídeos logo abaixo:

Inventários: como evitar a incidência de multa e outros acréscimos –
Alguém pode herdar dívidas?
 

Meu pai faleceu e só deixou dívidas. Serei obrigado a pagá-las?

Sobre herdar dívidas

Não é raro atendermos pessoas angustiadas após perderem um pai ou uma mãe altamente endividados: “Doutor, e agora? Meu pai faleceu e só deixou dívidas. Serei obrigado a pagá-las?”

Do ponto de vista estritamente jurídico, a resposta tranquiliza: ninguém pode herdar dívidas. Isso não significa que as dívidas do falecido não precisem ser pagas — mas quem responde por elas é o espólio, não os herdeiros.

O espólio é o nome dado ao patrimônio da pessoa falecida — e aqui entra um esclarecimento: “patrimônio” reúne ativos e passivos. As dívidas também fazem parte dele.

Hipótese 1: os bens superam as dívidas

Ao falecer, Jota deixou ativos (imóveis, veículos, aplicações) de R$ 5 milhões e dívidas de R$ 500 mil. As dívidas serão pagas? Sim — pelo próprio espólio: dos R$ 5 milhões, reserva-se R$ 500 mil para os credores, e os R$ 4,5 milhões restantes são transmitidos aos herdeiros.

Quem apura e paga as dívidas, na prática, é o inventariante — a pessoa nomeada para representar o espólio, que pode ou não ser um dos herdeiros. Quando se diz que os herdeiros não respondem pelas dívidas, entenda-se: elas não podem afetar o patrimônio deles; afetam apenas o patrimônio deixado pelo falecido.

Hipótese 2: as dívidas superam os bens

Se o falecido deixou mais dívidas do que bens, fala-se em insolvência do espólio, que deve ser apontada pelo inventariante e reconhecida pelo juiz. Nesse caso, os credores são pagos segundo a ordem legal de preferência (artigo 955 e seguintes do Código Civil), como numa falência: classes mais privilegiadas recebem primeiro e, dentro da mesma classe, o que houver é rateado proporcionalmente.

Na prática, diante de patrimônio negativo, os herdeiros muitas vezes sequer abrem o inventário — e os poucos ativos acabam nunca sendo formalmente transmitidos.

Hipótese 3: as dívidas foram omitidas no inventário

E se as dívidas existirem e não forem declaradas — por malícia ou por simples desconhecimento — e os herdeiros receberem o patrimônio? A lei protege os credores: feita a partilha, eles podem cobrar dos herdeiros, cada qual na proporção do que recebeu (artigo 1.997 do Código Civil). Ou seja, o que foi transmitido sem a quitação devida pode ser alcançado.

De todo modo, a margem para omissões é estreita: o inventário exige diversas certidões negativas de débitos — não se transmite um imóvel, por exemplo, sem comprovar a inexistência de IPTU pendente.

As dívidas e o imposto sobre a herança

Um ponto que pode valer muito dinheiro: a transmissão do patrimônio é tributada pelo ITCMD — 4% em São Paulo, chegando a 8% em outros Estados. A Fazenda paulista não admite abater as dívidas da base de cálculo do imposto, posição que contraria o artigo 1.847 do Código Civil e pode ser questionada judicialmente pelos herdeiros.

Não é o único atrito entre a Fazenda e a boa técnica jurídica: também é conhecida a polêmica do “valor venal de referência” usado para calcular o ITCMD de imóveis, quando a lei manda considerar a base do IPTU. Levadas ao Judiciário, essas cobranças costumam ser derrubadas — mas a Fazenda segue cobrando, contando com os muitos contribuintes que se rendem sem questionar.

Se a herança da sua família envolve dívidas relevantes, não presuma o pior nem aceite cobranças automáticas: com orientação adequada, paga-se o que é devido — e nada além disso.

Aliás, esse não é o único ponto em que, no contexto de um inventário, os interesses da Fazenda acabam “atropelando” a boa técnica jurídica. No Estado de São Paulo, na transmissão de bens imóveis, é bastante conhecida a polêmica envolvendo a cobrança de ITCMD: a Fazenda insiste em lançar na base de cálculo do imposto o chamado “valor venal de referência”, enquanto a lei determina que se considere o valor que serve de base para apuração do IPTU. Isso já foi tema tanto de artigo quanto de vídeo, ambos disponíveis em nossos Canais.

Quando as polêmicas acima apontadas são levadas ao Judiciário, normalmente colhem-se decisões favoráveis ao contribuinte. Mesmo assim, a Fazenda não altera sua forma de proceder, quiçá baseando-se no fato de que são muitos os cidadãos que simplesmente se rendem à cobrança indevida…

Espero que este artigo lhe tenha sido útil. Se gostou, não deixe de curti-lo e de o compartilhar. Isso nos estimula a produzir mais conteúdo. Em nossos canais, veiculamos dicas importantes sobre planejamento sucessório, testamento e muitos outros temas relevantes, sempre em linguagem simples e acessível. Confira alguns materiais:


SAIBA MAIS SOBRE INVENTÁRIOS

ITCMD: saiba como pagar menos ao receber imóveis a título de herança ou doação! (frkadvogados.com.br)

Prazos do inventário: saiba como evitar a incidência de multa e outros acréscimos

Vídeos:
Inventários: como evitar a incidência de multa e outros acréscimos –
Alguém pode herdar dívidas?
Passo a passo de um inventário
Inventários: 5 erros comuns e como evitá-los
Qual a relação entre inventário e seguro de vida?
4 Perguntas sobre testamento Diferenças entre testamento público e particular

Os três prazos do inventário: abrir, terminar e pagar o imposto — e as multas de cada um

inventario-frk-advogados-antoin-kahlil

Você sabia que, quando alguém falece e deixa bens, existe um prazo para abertura do inventário? Na verdade, muita gente até sabe da existência de um prazo para dar início ao procedimento; mas poucos sabem que também há outros prazos: para seu encerramento e para o pagamento do imposto incidente. Descumprir os prazos legais pode trazer muitos ônus aos envolvidos.

Mas, antes de falarmos de prazos e das consequências de seu descumprimento, você sabe o que é o inventário? O inventário nada mais é do que o procedimento destinado a organizar a transmissão dos bens deixados pela pessoa falecida.

E como é feita essa organização? Primeiramente, relacionando os bens existentes, sem deixar de mencionar as dívidas. Em segundo lugar, identificando as pessoas que têm direito a esses bens, e assim por diante. A propósito, no Canal FRK, dedicamos vários vídeos para tratar do tema “inventário”.

ENTRE EM CONTATO E CONSULTE NOSSO ESPECIALISTA EM INVENTÁRIOS

No que diz respeito aos prazos, visando a garantir efetividade ao procedimento, o legislador brasileiro preocupou-se em definir prazo para iniciar e para terminar o inventário, bem como para o pagamento do imposto, sob pena de multa, juros e correção monetária.

Alguma confusão se estabelece porque, hoje, o prazo para abrir o inventário é definido em duas leis federais – e cada uma delas menciona algo diferente. Além disso, o tema também é tratado em leis estaduais.

O Código Civil, por exemplo, determina que o inventário seja aberto no prazo de “30 dias” a contar do óbito; já o Código de Processo Civil menciona prazo de “dois meses” para a abertura e traz prazo para finalização, que é de doze meses.

Diante dessa discrepância, qual será o prazo que conta? Se considerarmos que o Código Civil é de 2002 e o Código de Processo Civil é de 2015, ou seja, posterior, em princípio deverá valer este último, que fala em “dois meses” a contar do óbito. Aplica-se a regra de que, quando tratarem do mesmo tema, a lei posterior revoga a lei anterior.

Interessante mencionar que o Código de Processo Civil que vigorou antes do atual, e que era de 1973, previa prazo de “60 dias”; já o atual trouxe o prazo de “2 meses”. E faz diferença? Sim, faz, porque a contagem de mês se dá do seguinte modo: se o óbito ocorreu no dia 2 de março, por exemplo, “60 dias” terminarão em 1º de maio; já os “dois meses” terminarão em 2 de maio, ou seja, no mesmo dia do segundo mês subsequente. Pode haver uma diferença a mais – ou a menos –, a depender do número de dias dos meses em questão!

De qualquer modo, o mais importante é atentarmos para os efeitos decorrentes do não cumprimento desse prazo. Vamos nos ater ao prazo de abertura e, na sequência, tratarei dos prazos para encerramento e recolhimento do imposto.

O que acontece se o inventário não for aberto no prazo legal?

A resposta para isso requer que pensemos em quem está interessado na finalização do inventário, e para quê… Se você pensou nos herdeiros, está enganado… É claro que eles podem ter interesse na finalização do inventário, mas, na verdade, ao tratar do tema, o legislador se preocupou com outro sujeito. O interessado ao qual estou me referindo é o Estado, na pessoa da Fazenda Pública. E por quê? Porque, na transmissão de bens, incide imposto e o Estado quer muito receber a parte que lhe cabe! Como a legislação que regula os efeitos do atraso na abertura do inventário é estadual, cada Estado da federação tem autonomia para definir isso.

No Estado de São Paulo, a lei fala em “60 dias”, mencionando o prazo previsto pelo Código de Processo Civil, cuja vigência se encerrou em 15/03/2016… Faltou, portanto, harmonizar a Lei Estadual com o novo CPC que, conforme vimos acima, menciona prazo de “dois meses”. De qualquer modo, para evitar polêmica a respeito da incidência ou não de multa, convém seguir os parâmetros da lei estadual e abrir o inventário no prazo de até 60 dias. Dica prática: na dúvida entre dois prazos, procure fazer as coisas dentro do menor, sendo essa a melhor forma de evitar dores de cabeça.

No Estado de São Paulo, se o inventário for aberto após os 60 dias a contar do falecimento, incide multa de 10% e, se após 180 dias, a multa é de 20%.

Mas quando falamos de 10 ou 20% de multa, surge a pergunta: 10 ou 20% sobre o quê? Sobre o valor do patrimônio inventariado? Não! A multa incide sobre o imposto a recolher. Exemplo: vamos imaginar um patrimônio de R$ 1.000.000,00. Em SP, a alíquota do imposto de transmissão, o chamado ITCMD (Imposto sobre Transmissão Causa Mortis e Doações), é de 4%. Ora, 4% sobre R$ 1 milhão equivalem a R$ 40.000,00. Se o inventário tiver sido aberto após 60 dias do óbito, mas antes de ultrapassar os 180 dias, a multa de 10% sobre os R$ 40 mil representará R$ 4 mil; se o inventário for aberto após os 180 dias a contar do óbito, a multa de 20% representará R$ 8 mil reais. Portanto, não pode haver dúvidas: a multa incide sobre o ITCMD (imposto a recolher) e não sobre o valor do patrimônio deixado pelo falecido.

Mas o atraso na abertura não gera apenas a incidência de multa. Imaginemos o seguinte: com o falecimento, havendo patrimônio, e excetuadas as hipóteses de isenção, o ESTADO já vai enxergar a sua parte – os 4%. Definido esse valor, ele quererá recebê-lo o quanto antes. Para isso, obriga os herdeiros a providenciarem o inventário no prazo, como que dizendo: “Quero os meus 4%!” (no exemplo dado, os R$ 40 mil). “Ah, você não abriu o inventário no prazo, então vou receber com multa”. Como a multa tem valor fixo – sendo de 10 ou 20%, pessoas que não tenham providenciado o inventário no prazo poderiam dar de ombros e dizer: “Já que perdi o prazo e incidiu a multa, agora não há motivo para ter pressa”. Porém, atento a isso, o ESTADO também estabeleceu a incidência de juros e de correção monetária! Em São Paulo, os juros são equivalentes à taxa SELIC e a correção monetária é calculada pela variação da UFESP.

Também há prazo para finalizar o inventário!

Vamos supor que alguém tenha ingressado com o inventário dentro do prazo de 60 dias. Essa pessoa estará livre de pagar multa? Não! Porque, conforme eu disse no início, a lei também prevê prazo para finalização, e ele é de 180 dias. Neste prazo, o Estado quer receber a sua parte… sob pena de multa. E a multa, neste caso, será calculada na proporção de 0,33% ao dia, até atingir o máximo de 20%, além de juros e correção monetária.

Contudo, há casos cuja complexidade simplesmente impede que o recolhimento do imposto seja feito em 180 dias. Exemplos disso: (a) Inventários de pessoas falecidas no exterior, em que eventual burocracia para regularização de documentos acaba tomando muito tempo; (b) Inventários em que se discute quem são ou em que se busca saber onde estão os herdeiros; (c) Inventários em que a composição do patrimônio deixado pelo falecido depende de pesquisas que tomam tempo, etc.

Felizmente, nestas hipóteses, a lei concede ao juiz do processo a prerrogativa de isentar as partes do pagamento da multa. Porém, deve haver justificativa para a demora e o juiz deve se convencer de sua razoabilidade. É evidente que, em casos assim, de certo modo se inviabiliza a realização do inventário pela via extrajudicial, já que o Cartório de Notas não pode impedir a incidência de multa quando ultrapassados os prazos para recolhimento do imposto. A lei apenas conferiu esse poder ao juiz.

Prazo para pagar o imposto

Até aqui, falei do prazo para abrir e para terminar. Mas vamos imaginar o seguinte: o inventário foi aberto no prazo e será finalizado no prazo. Após apuração do imposto, também há um prazo para o pagamento, que não costuma passar de 30 dias.

Como vimos, o Estado cria penalidades para desestimular o atraso no recolhimento do imposto. Mas, ao mesmo tempo em que há imposição de pena para desestimular o atraso, há oferecimento de um prêmio para incentivar o pagamento num curto espaço de tempo: em São Paulo, a lei prevê que o imposto recolhido em até 90 dias a contar do falecimento recebe um desconto de 5%! Portanto, se tomarmos o exemplo dado acima, o ITCMD incidente sobre a transmissão de um patrimônio de R$ 1 milhão de reais, em vez de ser de R$ 40.000,00, seria de R$ 38.000,00.

Mesmo que pareça redundante, creio que vale o seguinte alerta: como o ITCMD é estadual, o imposto deve ser apurado – e recolhido – no Estado onde se situam os bens, respeitando-se as regras de cada Estado. Portanto, é preciso ficar atento para a hipótese de o espólio comportar bens em vários Estados. Se o falecido possuía um imóvel em MG e outro em SP, é preciso verificar os prazos e alíquotas de cada local, não importando onde o inventário seja feito.

Vale lembrar que, por lei, o inventário deve ser processado no local onde o falecido teve seu último domicílio. Contudo, essa regra não se aplica quando se tratar de inventário extrajudicial (feito em cartório de notas, por meio da lavratura de escritura pública).

Espero que este artigo lhe tenha sido útil. Se gostou, não deixe de curti-lo e de o compartilhar. Isso nos estimula a produzir mais conteúdo. Em nossos canais, veiculamos dicas importantes sobre planejamento sucessório, testamento e muitos outros temas relevantes, sempre em linguagem simples e acessível. Confira alguns vídeos:

Inventários: 5 erros comuns e como evitá-los – https://youtu.be/PnWfAfaMYv4

Qual a relação entre inventário e seguro de vida? – https://youtu.be/-Ktbkc2Opfk

4 Perguntas sobre testamento – https://youtu.be/h8QtmjQVjdo

Diferenças entre testamento público e particular – https://youtu.be/oPSgWeyqh74

É possível vender um bem de pessoa interditada? Sim — mas só com autorização do juiz

É comum que procure um escritório especializado em família e sucessões o filho de uma pessoa idosa que, por conta de uma doença que compromete o entendimento — como o Alzheimer —, já não consegue cuidar dos próprios bens.

Como funciona a interdição

Quando a incapacidade de gerir o patrimônio se instala, o caminho é a ação judicial de interdição (também chamada de curatela), da qual participa obrigatoriamente o Ministério Público. A peça mais importante desse processo é o laudo técnico elaborado por perito da confiança do juiz, que atestará se a pessoa tem ou não condições de administrar seus bens.

Definida a interdição, o familiar nomeado passa a ser o curador, e a pessoa protegida, o curatelado. O curador administra os bens do curatelado — e, justamente por isso, tem o dever de prestar contas ao juiz de tudo o que fizer.

Quando a venda de um bem se justifica

Interditada a pessoa, é preciso dinheiro para custear seu dia a dia: moradia, cuidadores, remédios, plano de saúde. Se não há recursos líquidos, mas existe patrimônio — um imóvel, por exemplo —, surge a necessidade da venda.

Nesse caso, demonstrando-se que a venda é realmente necessária e vantajosa para o curatelado, e havendo concordância do Ministério Público, o juiz pode autorizá-la. Outras situações também podem justificar a alienação — como o imóvel de difícil administração, que exige reforma custosa: às vezes é do melhor interesse do curatelado vendê-lo a mantê-lo.

O dinheiro fica sob controle judicial

Vendido o bem, o valor deve ser depositado em conta bancária judicial, movimentada apenas com autorização do juiz. A cada necessidade, o curador — por meio de seu advogado — apresenta as razões para o levantamento da quantia, sempre sujeito à prestação de contas.

Um ponto que a experiência ensina: é frequente o curador usar recursos próprios para custear o curatelado. Se esse crédito estiver bem documentado na prestação de contas, a venda de bens do curatelado também pode servir para reembolsá-lo. E, se o curatelado falecer antes do reembolso, o curador pode habilitar seu crédito no inventário.

Em resumo: a venda de bem de pessoa interditada é possível, desde que seja a melhor medida para o curatelado e haja autorização judicial. Com uma condução técnica adequada, a questão pode ser resolvida dentro da própria ação de interdição, sem necessidade de novo processo.

Enquanto o inventário não termina, quem cuida dos bens do falecido?

inventário

Com o falecimento de alguém que deixa patrimônio, surgem formalidades para que os bens passem a constar em nome dos herdeiros. Mas o inventário leva tempo — e, enquanto ele não termina, alguém precisa cuidar do que ficou. Quem?

O inventariante

Aberto o inventário judicial, o juiz nomeia um inventariante — normalmente um dos herdeiros. Por força de lei, entre suas atribuições está a de administrar e conservar os bens do falecido até o encerramento do inventário.

Se o falecido era dono de um sítio, por exemplo, cabe ao inventariante praticar os atos necessários à conservação do bem: manter a vigilância, pagar as contas, evitar a deterioração.

O limite que muitos ignoram: não se decide sozinho

Aqui mora o erro mais comum. O inventariante não pode tomar as providências que entender necessárias a seu exclusivo critério — sob pena, inclusive, de ter de desfazer o que não poderia ter feito.

Salvo em situações de urgência (que admitem execução imediata), o caminho correto exige:

  1. Consultar os demais herdeiros e obter sua concordância;
  2. Colher a manifestação do Ministério Público, quando participar do inventário;
  3. Obter a autorização do juiz para a prática do ato.

Um exemplo prático

Imagine que o inventariante ache adequado reformar a piscina do sítio, por entender que isso valorizaria o imóvel. Os demais interessados podem discordar — avaliar que não há tal valorização e que o dinheiro seria mais bem empregado em outra providência.

Quem decide? Não é o inventariante sozinho: os atos dele estão sujeitos à fiscalização judicial e não podem ser motivados por mera conveniência pessoal.

As consequências de agir por conta própria

O inventariante que atropela essas etapas pode ter de arcar pessoalmente com as consequências dos atos — e pode até ser removido do cargo.

Se você é inventariante, a recomendação é clara: antes de tomar qualquer providência sobre o patrimônio do falecido, consulte um advogado especializado em sucessões. A função é de confiança — e é justamente por isso que ela cobra caro de quem a exerce mal.

Seguro de vida não entra no inventário — e pode salvar sua família na hora mais difícil

Joana perdeu o marido subitamente. Carlos tinha 55 anos, estava no auge da vida produtiva e deixou, além de Joana, dois filhos. Uma história real que ilustra uma das lições mais práticas do planejamento sucessório.

A conta que chega junto com o luto

Apesar da dor, Joana ouvira falar que havia prazo para tratar do inventário, sob pena de multa. Uma semana após o sepultamento, já se consultava com advogado especializado — que confirmou: há prazo para iniciar e para finalizar o inventário, e a multa incide sobre o ITCMD (4% sobre o patrimônio transmitido, no Estado de São Paulo).

Somando imposto, custas de cartório, registros, taxas e honorários advocatícios, as despesas de um inventário giram em torno de 10% do patrimônio deixado. Como o patrimônio de Carlos era expressivo, igualmente expressiva era a conta.

E aqui está o detalhe cruel que pega muitas famílias: até a conclusão da partilha, os bens e contas do falecido ficam indisponíveis. A família precisa de dinheiro imediato justamente quando o dinheiro está bloqueado.

A pergunta que mudou tudo: Carlos tinha seguro de vida?

Para consolo de Joana, sim — e um seguro planejado, dimensionado não apenas pelo padrão de vida da família, mas também pelas despesas que ela teria de enfrentar no cenário da sua partida. (Carlos fugia à estatística: estima-se que a minoria dos brasileiros contrata seguro de vida.)

Em relação aos demais recursos (imóveis e ativos financeiros), o seguro de vida apresenta duas vantagens enormes:

  • Não integra a base de cálculo do ITCMD: os beneficiários recebem o valor integral, sem desconto de imposto;
  • Não se sujeita a inventário: a liberação é imediata — basta comprovar o óbito e identificar os beneficiários.

Graças a isso, Joana dispôs da quantia necessária para arcar com as despesas do inventário, concluído em curtíssimo tempo. Em vez de multa, aproveitou o desconto que a Fazenda paulista reserva a quem recolhe o ITCMD nos primeiros 90 dias após o óbito.

Qualidade importa — no advogado e no seguro

Num cenário assim, a contratação de um bom advogado faz toda a diferença — e o mesmo vale para a qualidade do seguro de vida. Muitos produtos de prateleira, renováveis anualmente, não consideram os detalhes pessoais e patrimoniais do contratante, e ainda trazem o risco de renovação negada em idade avançada.

Ao estruturar seu planejamento sucessório, trate o seguro de vida como peça técnica do conjunto — ao lado de testamento, doações e regime de bens — e busque profissionais que analisem o todo, não apenas uma parte.

Testamento público ou particular: qual é o melhor para o seu caso?

Os supersticiosos que me desculpem, mas planejar não é atrair. Planejar é cuidar, é zelar pelo interesse das pessoas queridas. Tratar da minha sucessão não tornará minha vida mais breve — mas garantirá mais tranquilidade a todos no momento da partida.

O testamento é uma das ferramentas mais acessíveis do planejamento sucessório: qualquer pessoa maior de 16 anos e mentalmente saudável pode testar. Dos tipos existentes, o público e o particular são os mais utilizados. Mas qual escolher?

O testamento público

É lavrado pelo tabelião do Cartório de Notas, na presença do testador e de duas testemunhas. Pontos-chave:

  • Pode ser feito em qualquer Cartório de Notas do país, sem vínculo com a residência do testador;
  • O custo é fixo, sem relação com o tamanho do patrimônio;
  • Fica registrado no cartório e sua existência é automaticamente informada ao Colégio Notarial do Brasil.

Essa última característica é decisiva: o testamento público não se perde com o tempo e não pode ser subtraído por ninguém. Em termos de segurança, nenhuma outra forma se compara. Em contrapartida, incide o custo de cartório — no Estado de São Paulo, na casa de alguns milhares de reais.

O testamento particular

É produzido diretamente pelo próprio testador — manuscrito ou impresso — com a participação de pelo menos três testemunhas (uma a mais que o público).

Vantagem: não incide a taxa de cartório. Risco: como não fica registrado em lugar algum, pode se perder, ser destruído ou simplesmente não ser encontrado após o falecimento.

Se o testador não precisa que o documento atravesse décadas e dispõe de pessoa de extrema confiança para guardá-lo e apresentá-lo no momento certo, pode ser uma boa opção.

Então, qual é o melhor?

Para irritação de quem busca respostas exatas no Direito: depende. O público vence em segurança e longevidade; o particular, em custo e privacidade imediata. A escolha correta depende do patrimônio, da idade do testador, da dinâmica familiar e do horizonte de tempo.

Um alerta em qualquer cenário: ambos os testamentos exigem requisitos formais rígidos, cuja violação compromete a validade do ato. No testamento público, o tabelião cuida de boa parte das formalidades; no particular, o risco de erro é todo do testador. Em ambos os casos — e especialmente no segundo —, a orientação de um advogado especializado é fundamental.

Sendo tema de seu interesse, não deixe de acessar nosso canal, no YouTube, onde disponibilizamos vários vídeos sobre o tema da sucessão, havendo um especificamente sobre testamento (clique aqui). Deixe sua curtida e nos estimule a produzir cada vez mais conteúdo para você.

Até breve!

Acessar o conteúdo